“双减”政策落地已逾数年,其冲击波并未停留在K12学科培训领域,而是顺着教育消费链条向素质教育赛道蔓延。曾一度被资本视为“避风港”的乐器培训概念股,如今同样面临股价触底、业绩下行的双重压力,所谓“失宠”并非偶然,而是行业底层逻辑被重新书写的结果。
一、从避风港到风暴眼:行业定位的错位
“双减”之初,市场普遍预期艺术类培训将承接学科培训溢出的需求与资本。乐器培训兼具素质教育属性与可量化的考级成果,一度被视为政策友好型赛道。随着非学科类培训监管趋严,预收费资金监管、培训材料审核、从业人员资质要求等配套政策相继落地,乐器培训的合规成本被显著抬高,行业运营逻辑从粗放扩张转向精细合规,原有的增长模型遭遇系统性重估。
二、业绩下行:需求端与成本端的双重挤压
需求端的变化尤为关键。乐器培训客单价高、决策周期长,本质属于可选消费而非刚性支出。在家庭消费趋于谨慎的宏观背景下,高单价培训项目最先被削减。校内课后服务覆盖率提升,挤占了学生校外时间,线下乐器培训的到课率与续费率承压明显。
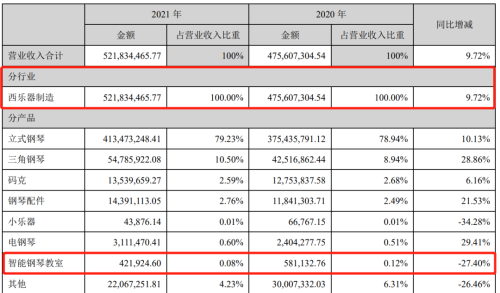
成本端同样不容乐观。租金、人力与合规支出的刚性上涨,叠加预收费监管导致的现金流节奏改变,使得依赖预收款扩张的连锁模式难以为继。头部机构增收不增利甚至营收下滑,正是这一结构性压力的直接体现。
三、股价触底:估值锚点的转移
资本市场对乐器培训概念股的定价,曾建立在“渗透率提升+连锁复制”的成长叙事之上。如今,行业增长中枢下移、盈利可见度降低,估值锚点由成长性切换为现金流稳定性与分红能力。这一切换过程往往伴随剧烈的估值收缩,股价触底亦是市场对旧叙事的清算与新逻辑的摸索。政策不确定性虽在边际缓和,但投资者对预收费模式与合规风险的定价尚未完成,风险溢价的修复仍需时间验证。
四、不是失宠,而是回归常识
将乐器培训概念股的回落简单归因为“失宠”,未免流于表面。更准确的判断是,行业正在经历从资本驱动到运营驱动的范式转换。乐器培训的核心竞争力始终在于师资水平、教学效果与口碑沉淀,而非门店数量与营销投入。那些能够控制单店模型、优化课程产品、提升续费率与口碑转化效率的机构,仍具备穿越周期的能力。
对投资者而言,关注重点应从政策博弈转向基本面验证:现金流健康度、单店盈利模型、合规成本占比以及管理层战略定力。对行业而言,阵痛期的洗牌有助于淘汰低效供给,推动行业回归教育本质。股价触底未必意味反转在即,但业绩下行期的分化,恰恰是识别真正具备长期价值标的的窗口。